
Obbligo autofattura per acquisti Intra ed Extra-UE
Ripartizione eventi busta paga
Autofattura senza panico: la guida pratica per lasciare che sia il gestionale a impazzire al posto tuo.
Dal luglio 2022, la gestione degli acquisti da fornitori esteri (Intra ed Extra UE) ha abbandonato le tradizionali comunicazioni periodiche per integrarsi direttamente nel canale della fatturazione elettronica. Un cambiamento normativo che ha trasformato le procedure contabili quotidiane, imponendo la generazione e la trasmissione dei documenti integrativi (i noti codici TD17, TD18 e TD19) al Sistema di Interscambio per ogni singola operazione transfrontaliera.
Se da un lato la norma richiede tempestività e precisione nei termini di invio, dall’altro il vero snodo operativo si gioca dentro il software gestionale di studio o di azienda. È qui che eBridge entra in gioco: automatizzando la creazione del file XML e semplificando i passaggi tra registrazione contabile e invio a SDI, eBridge evita al professionista di perdersi tra i menu o di dover reinserire manualmente dati già presenti a sistema.
In questa guida pratica vedremo passo-passo come configurare e sfruttare al meglio le funzionalità di eBridge per la generazione, il controllo e la trasmissione delle autofatture elettroniche, trasformando un adempimento burocratico in una procedura fluida e a prova di errore.
Per iniziare
Prima di tutto dobbiamo immettere la nostra ditta nel modulo parcellazione, in questo modo il programma avrà lo strumento per poter formare l’XML dell’invio.
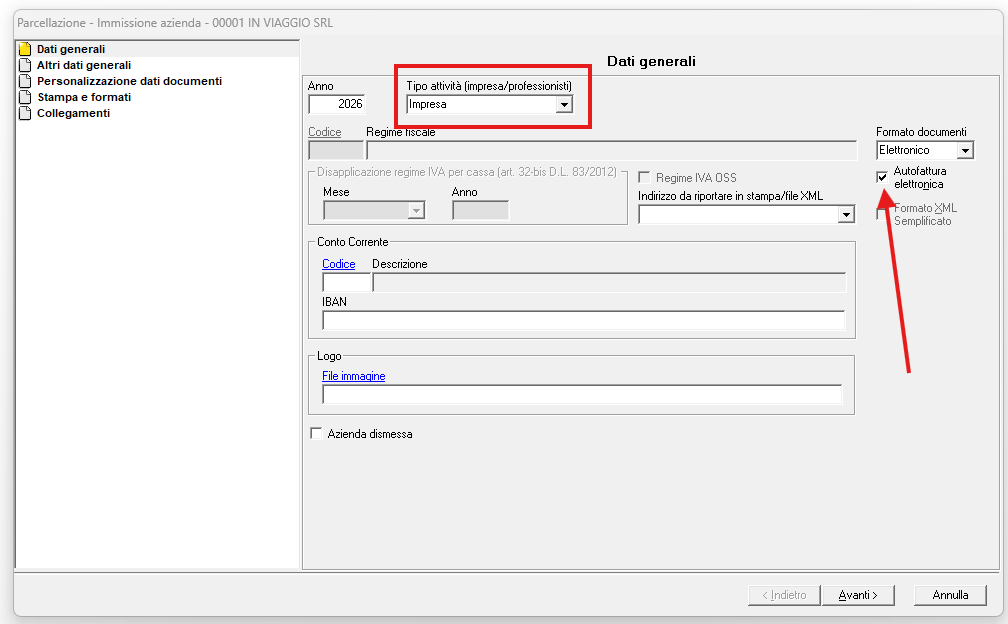
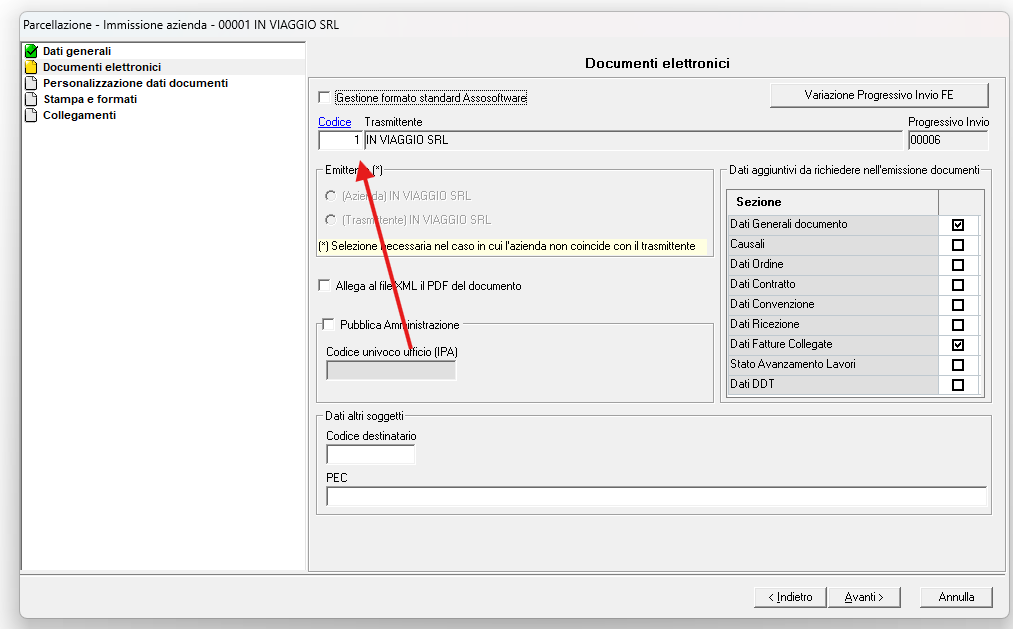
Occorrerà esclusivamente scegliere il tipo attività (impresa/professionista), flaggare Autofattura elettronica e, nella schermata successiva, indicare il codice trasmittente (normalmente si sceglie la ditta stessa così da evitare confusioni). Si potrà quindi cliccare su avanti confermando le successive schermate e la ditta sarà immessa nel modulo.
Il fornitore
A questo punto iniziamo la nostra registrazione.
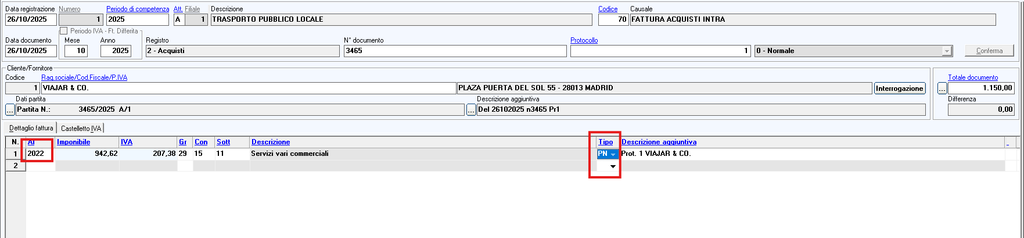
Normalmente le fatture Intra/Extra-UE arrivano in modalità analogica/cartacea di conseguenza effettueremo la registrazione di prima nota in maniera classica dall’immissione scegliendo adeguatamente la causale da utilizzare: 70 per gli acquisti INTRA-UE o 75 per gli acquisti Extra-UE (la causale 75 è utilizzata anche per le registrazioni Reverse Charge Interno)
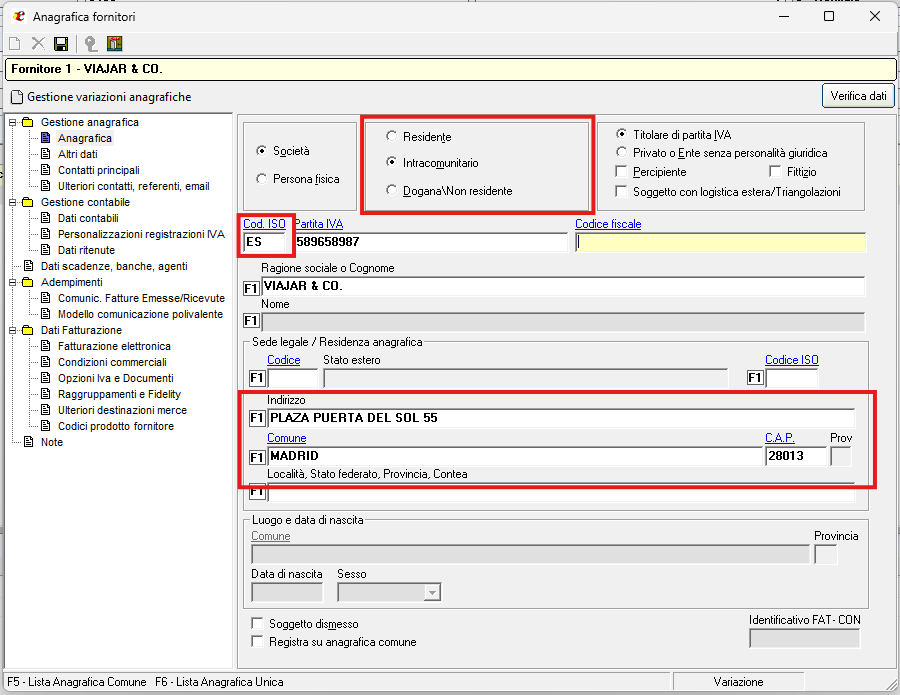
Una volta scelta la causale dobbiamo immettere, se non presente, il fornitore. Per permettere al gestionale di lavorare in modo autonomo dobbiamo stare atttenti in particolare ad inserire alcune informazioni:
- Codice ISO
- Indirizzo
- CAP (deve contenere 5 cifre, aggiungere zeri prima del numero effettivo se non si raggiungono le 5 cifre)
- Città
Questi campi sono obbligatori altrimenti l’autofattura verrà scartata.
Una volta dimensionato correttamente il fornitore possiamo procedere con l’inserimento della registrazione.
I dati contabili
Per prima cosa ci viene richiesto il codice IVA. Come da istruzioni dell’Agenzia delle Entrate andiamo ad integrare l’importo della fattura con l’IVA, utilizziamo quindi il codice 2022 (aliquota 22%). Scegliamo il conto da movimentare e, molto importante, il Tipo Iva. Grazie a quest’ultima informazione il programma potrà correttamente gestire le informazioni aggiuntive nella stampa della Liquidazione Periodica e il successivo riporto in Dichiarazione IVA
Di seguito un estratto della guida in linea di eBridge con tutte le tipologie di autofatture
Al momento l’obbligo di invio è relativo soltanto alle autofatture che non sono supportate da un documento elettronico. Le autofatture per reverse charge interno oppure le fatture estere per le quali è stata emessa relativa bolletta doganale non ricadono i quest’obbligo.
L’autofattura
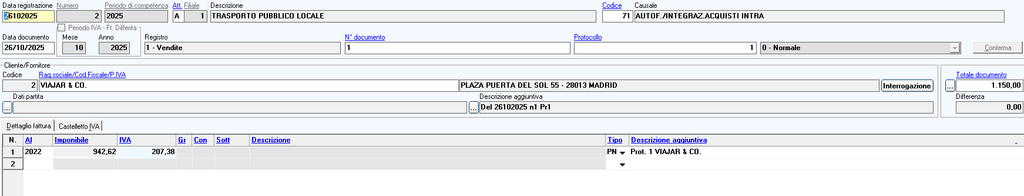
Confermando la registrazione il nostro gestionale aprirà una registrazione successiva relativa all’autofattura. Se abbiamo seguito correttamente tutti i passaggi basterà controllare e confermare questa registrazione in quanto sarà già compilata
L’xml
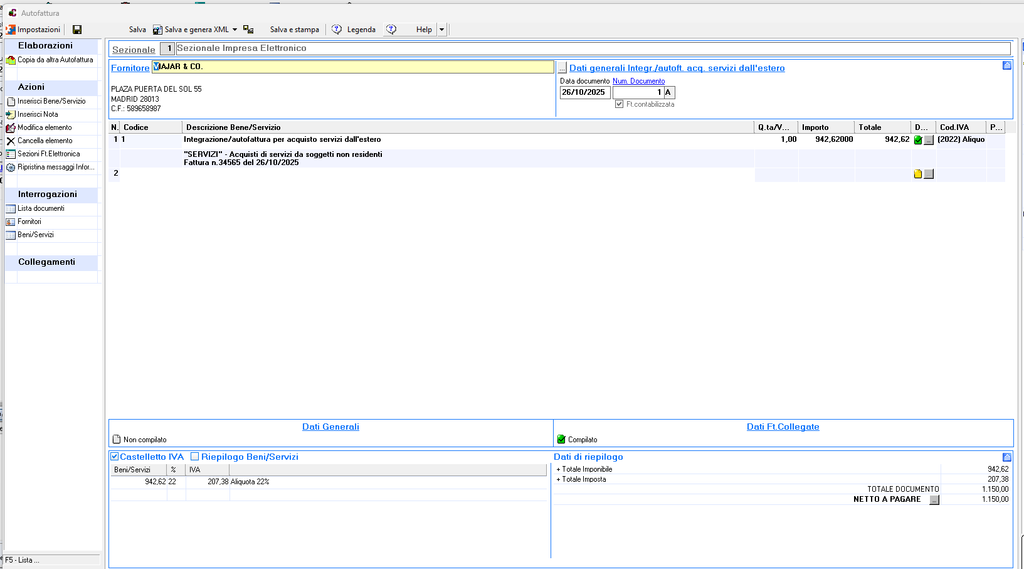
A questo punto si aprirà una maschera di collegamento alla parcellazione nella quale troveremo riportate tutte le informazioni relative all’autofattura da formare (numero, data, fornitore, fattura collegate, etc..). Attraverso questa maschera possiamo formare il nostro file e inviarlo come ogni altra fattura emessa.
Rilevazione IVA
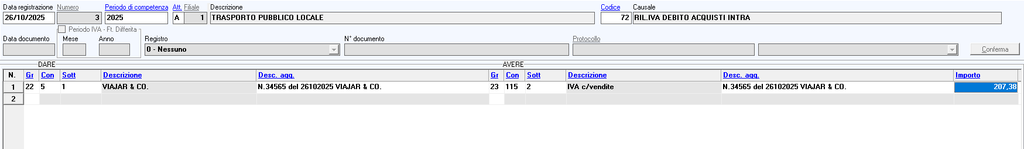
Come ultimo passaggio il programma ci propone la rilevazione IVA a debito. Con questa registrazione viene effettuato un giro conto dall’iva vendite al fornitore di modo che la posizione contabile di quest’ultimo rimanga aperta per il valore del solo imponibile.
Conclusioni
Come abbiamo visto attraverso pochi passaggi guidati possiamo ottemperare ad un obbligo che altrimenti potrebbe rivelarsi alquanto farraginoso.
Obbligo autofattura per acquisti Intra ed Extra-UE